
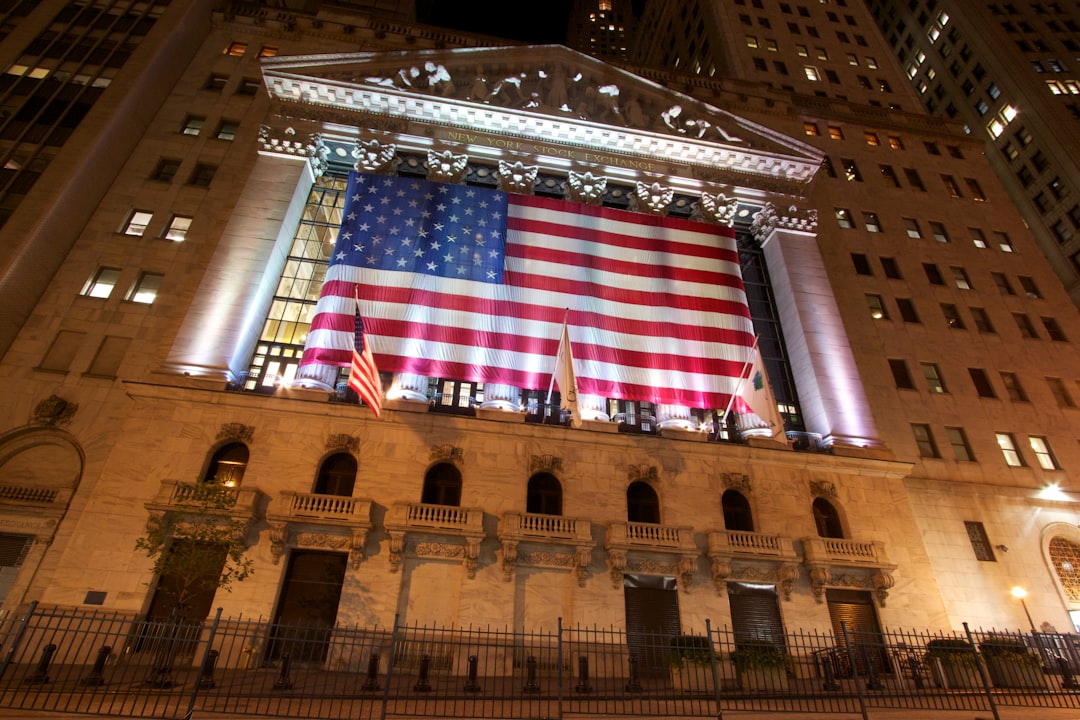
Breaking: 3 Reasons US Stocks Slid – Oil, 5% Yields, AI Fear
Crude oil surged past $90 a barrel on Tuesday, pulling the S&P 500 down 1.2% in a single session. At the same time, the 10‑year Treasury breached the 5% mark, while a fresh wave of AI‑regulation anxiety sent tech investors scrambling for safety.
Key Takeaways
- Oil’s rebound lifted energy costs and squeezed profit margins across cyclical sectors.
- 10‑year yields over 5% revived concerns about higher borrowing costs and throttled rate‑sensitive equities.
- AI‑regulation jitters revived a risk‑off mood, reminding traders that hype can turn into headwinds overnight.
The Core Event (What Happened)
The market opened flat, but by mid‑morning the Dow Jones Industrial Average had slipped 250 points, the Nasdaq fell 2.1%, and the S&P 500 posted its worst day since early May. Three forces converged:
1. Oil’s rally – Brent crude climbed 4.5% after OPEC+ signaled a tighter supply outlook, while U.S. crude futures mirrored the move. Energy stocks rose, but the broader index felt the pinch as higher fuel prices threatened consumer‑spending and corporate operating expenses.
2. Treasury yields – The 10‑year Treasury yield surged to 5.02%, the first time it has breached the 5% threshold since 2007. Higher yields translate into steeper discount rates for future earnings, prompting a sell‑off in growth‑oriented names, especially in technology and real estate.
3. AI‑related uncertainty – A joint statement from the European Commission and the U.S. Federal Trade Commission hinted at forthcoming antitrust scrutiny and data‑privacy rules for large language models. The prospect of tighter regulation revived doubts that the AI boom is overvalued, prompting a rotation out of high‑flying AI‑centric stocks.
Compounding these drivers, Fed minutes released later in the day revealed that several policymakers view a 25‑basis‑point rate hike in the next meeting as “likely.” The combination of higher rates, rising input costs, and regulatory risk created a perfect storm that dragged the market into negative territory.
The Bigger Picture (Why It Matters)
While each catalyst could have been absorbed in isolation, their simultaneity amplified market anxiety. Historically, oil spikes and yield hikes have been anti‑cyclical forces; they erode consumer confidence and increase corporate financing costs, respectively. Adding AI regulation to the mix introduces a novel, technology‑specific risk that investors have not yet priced in.
From a macro perspective, the 5% yield level is symbolic. It marks the return on a “risk‑free” asset that now rivals the earnings yields of many high‑growth stocks, narrowing the spread that justifies premium valuations. When that spread compresses, investors instinctively demand higher risk premiums, prompting a shift toward value‑oriented sectors like utilities, consumer staples, and industrials.
The AI narrative, however, is more nuanced. The sector has been the engine of market optimism for the past 18 months, lifting the Nasdaq to record highs. Yet the regulatory chatter underscores a growing realization: unchecked AI expansion carries systemic risks—from data misuse to market manipulation. The market’s reaction suggests that investors are beginning to factor in a “regulatory discount,” a concept that could reshape the valuation framework for all emerging tech.
Market & Industry Impact (How It Affects the Broader Ecosystem)
Equities:
- Energy: While oil producers such as ExxonMobil and Chevron enjoyed a short‑term boost, downstream firms like airlines and logistics companies faced margin pressure, leading to a mixed sector performance.
- Technology: The AI‑centric megacap stocks (e.g., Nvidia, Microsoft) saw a 3%‑4% pullback, the sharpest since the early‑2022 crypto correction.
- Financials: Banks benefited from higher rates, but the net effect was muted as loan‑growth expectations dimmed under higher borrowing costs.
Fixed Income:
- The surge in Treasury yields prompted a rally in short‑duration bond funds, while long‑duration holdings suffered price declines. High‑yield corporate spreads widened by 15 basis points, indicating investors’ appetite for safety.
Commodities:
- The oil rally sparked a modest uptick in related commodities such as natural gas and petrochemicals, but the broader commodities index remained flat as metal prices slipped on concerns about slower industrial demand.
Currency Markets:
- The U.S. dollar index rose 0.6% against a basket of major currencies, reflecting the yield differential advantage. Emerging‑market currencies, already under pressure from capital outflows, faced additional depreciation pressures.
What’s Next
The next trading week will be a litmus test for market resilience. Analysts are watching three key variables:
1. Fed policy trajectory – If the Federal Reserve signals a pause or a dovish tone, the yield curve could flatten, offering relief to growth stocks. Conversely, a hawkish stance would cement the 5% yield level and deepen the risk‑off sentiment.
2. Oil supply dynamics – Any indication that OPEC+ will increase output could temper crude prices, restoring margin buffers for consumer‑sensitive sectors.
3. Regulatory clarity on AI – Concrete guidelines from the FTC or the European Commission would either allay fears (if they are permissive) or accelerate the discount (if they are restrictive). Market participants are already pricing in a “regulation premium” that could swing by 5‑10% depending on the outcome.
Investors should consider a diversified approach: tilt toward sectors that benefit from higher rates (financials, industrials), maintain exposure to defensive stocks, and keep a measured position in AI‑centric names, perhaps through ETFs that provide broader tech exposure rather than concentrated bets.
Editorial Conclusion
Tuesday’s market tumble was not a random blip; it was the convergence of three structural forces that each, on its own, can reshape equity valuations. Oil’s resurgence reminded investors that commodity cycles still dictate the bottom line for many businesses. The 5% yield milestone forced a reality check on the lofty multiples that have powered the tech rally. And the looming AI regulatory framework injected a fresh, technology‑specific risk that had been largely absent from the pricing equation.
Together, they have reset the market’s risk calculus, nudging investors toward a more cautious stance. The next few weeks will reveal whether this recalibration is a temporary correction or the opening act of a longer‑term shift toward value, stability, and regulatory prudence. In an environment where headlines move markets as quickly as data, staying ahead of the narrative—rather than reacting to it—will be the differentiator for savvy participants.
Source & Credits: Hindustan Times | AI-Assisted Editorial
ब्रेकिंग: 3 कारण जिनकी वजह से US स्टॉक्स गिरा – तेल, 5% यील्ड्स, एआई डर
मुख्य बिंदु
- तेल का रैली ने ऊर्जा लागत बढ़ाई और चक्रीय सेक्टरों में लाभ मार्जिन पर दबाव डाला।
- 10‑year Treasury यील्ड 5% से ऊपर ने उधारी लागत में वृद्धि की चिंता को फिर से जीवित किया, जिससे ब्याज‑संवेदनशील इक्विटीज पर दबाव पड़ा।
- एआई‑रेगुलेशन जिटर ने जोखिम‑ऑफ़ माहौल को फिर से जगाया, यह याद दिलाते हुए कि हाइप रातोंरात हवा बन सकती है।
The Core Event (What Happened)
बाजार ने खुलने पर स्थिरता दिखाई, परन्तु मध्य-सुबह तक Dow Jones Industrial Average 250 पॉइंट्स गिर गया, Nasdaq 2.1% नीचे गया, और S&P 500 ने मई की शुरुआत के बाद से सबसे खराब दिन दर्ज किया। तीन शक्तियाँ एक साथ काम कर रही थीं:
1. तेल का रैली – Brent crude 4.5% बढ़ा, जब OPEC+ ने सख्त सप्लाई आउटलुक का संकेत दिया, जबकि U.S. crude futures ने भी इसी चाल का अनुसरण किया। ऊर्जा स्टॉक्स बढ़े, पर व्यापक इंडेक्स पर उच्च ईंधन कीमतों के कारण उपभोक्ता खर्च और कॉर्पोरेट परिचालन लागत पर दबाव पड़ा।
2. Treasury यील्ड्स – 10‑year Treasury यील्ड 5.02% पर बढ़ा, 2007 के बाद पहली बार 5% सीमा पार हुई। उच्च यील्ड्स भविष्य के कमाई पर उच्च डिस्काउंट रेट का संकेत देते हैं, जिससे विशेषकर टेक और रियल एस्टेट में ग्रोथ‑ओरिएंटेड नामों का सेल‑ऑफ़ हुआ।
3. एआई‑संबंधित अनिश्चितता – यूरोपीय आयोग और U.S. Federal Trade Commission की संयुक्त घोषणा ने बड़े भाषा मॉडल्स के लिए आने वाले एंटी‑ट्रस्ट निरीक्षण और डेटा‑प्राइवेसी नियमों का संकेत दिया। नियामक सख्ती की संभावना ने एआई बूम के ओवरवैल्यूएशन पर संदेह जगाया, जिससे उच्च‑उड़ान AI‑केंद्रित स्टॉक्स से रोटेशन हुआ।
इन ड्राइवरों के अलावा, दिन के बाद में जारी Fed मिनट्स ने दिखाया कि कई नीति निर्माता अगले बैठक में 25‑basis‑point दर वृद्धि को “संभावित” मानते हैं। उच्च दरों, बढ़ती इनपुट लागतों और नियामक जोखिम का संयोजन एक परफेक्ट स्टॉर्म बना, जिसने बाजार को नकारात्मक क्षेत्र में खींच लिया।
The Bigger Picture (Why It Matters)
हालांकि प्रत्येक कैटेलिस्ट अलग से अवशोषित हो सकता था, उनकी समकालिकता ने बाजार की चिंता को बढ़ा दिया। ऐतिहासिक रूप से, तेल स्पाइक और यील्ड बढ़ोतरी एंटी‑साइक्लिकल शक्तियाँ हैं; वे उपभोक्ता विश्वास को घटाते हैं और कॉर्पोरेट फाइनेंसिंग लागत बढ़ाते हैं। एआई रेगुलेशन को जोड़ने से एक नया, टेक‑विशिष्ट जोखिम सामने आया जिसे निवेशकों ने अभी तक पूरी तरह मूल्यांकित नहीं किया है।
5% यील्ड स्तर प्रतीकात्मक है। यह “रिस्क‑फ्री” एसेट पर रिटर्न को दर्शाता है जो अब कई हाई‑ग्रोथ स्टॉक्स की कमाई यील्ड के करीब है, जिससे प्रीमियम वैल्यूएशन को न्यायोचित ठहराने वाला स्प्रेड संकुचित होता है। जब यह स्प्रेड घटता है, निवेशक स्वाभाविक रूप से उच्च रिस्क प्रीमियम मांगते हैं, जिससे वैल्यू‑ओरिएंटेड सेक्टर जैसे यूटिलिटीज, कंज्यूमर स्टैपल्स और इंडस्ट्रीज़ की ओर शिफ्ट होता है।
एआई कथा अधिक सूक्ष्म है। पिछले 18 महीनों में यह सेक्टर बाजार आशावाद का इंजन रहा है, नेस्डैक को रिकॉर्ड ऊँचाइयों तक पहुंचाते हुए। परंतु नियामक चर्चा एक बढ़ती हुई समझ को उजागर करती है: अनियंत्रित एआई विस्तार प्रणालीगत जोखिम पैदा करता है—डेटा दुरुपयोग से लेकर बाजार में हेरफेर तक। बाजार की प्रतिक्रिया से पता चलता है कि निवेशक “रेगुलेशन डिस्काउंट” को शामिल करना शुरू कर रहे हैं, एक अवधारणा जो सभी उभरती टेक कंपनियों के वैल्यूएशन फ्रेमवर्क को पुनः आकार दे सकती है।
Market & Industry Impact (How It Affects the Broader Ecosystem)
इक्विटीज:
- ऊर्जा: ExxonMobil और Chevron जैसे तेल उत्पादकों को अल्पकालिक उछाल मिला, पर एयरलाइंस और लॉजिस्टिक्स कंपनियों जैसे डाउनस्ट्रीम फर्मों पर मार्जिन दबाव पड़ा, जिससे सेक्टर का प्रदर्शन मिश्रित रहा।
- टेक्नोलॉजी: एआई‑केंद्रित मेगाकैप स्टॉक्स (जैसे Nvidia, Microsoft) ने 3%–4% की गिरावट दर्ज की, जो 2022 की शुरुआती क्रिप्टो सुधार के बाद से सबसे तेज़ है।
- फाइनेंशियल्स: बैंकों को उच्च दरों से लाभ मिला, पर उधारी वृद्धि की अपेक्षाएँ उच्च उधारी लागत के कारण कम हो गईं, जिससे कुल प्रभाव तटस्थ रहा।
फिक्स्ड इनकम:
- Treasury यील्ड्स में उछाल ने शॉर्ट‑ड्यूरेशन बांड फंड्स को रैली दिलाई, जबकि लॉन्ग‑ड्यूरेशन होल्डिंग्स की कीमतें घट गईं। हाई‑यील्ड कॉर्पोरेट स्प्रेड 15 basis points बढ़े, जिससे निवेशकों की सुरक्षा की लालसा स्पष्ट हुई।
कॉमोडिटीज:
- तेल रैली ने संबंधित कमोडिटीज जैसे प्राकृतिक गैस और पेट्रोकेमिकल्स में हल्की बढ़ोतरी की, पर व्यापक कमोडिटी इंडेक्स धातु कीमतों के गिरने के कारण फ्लैट रहा, जो धीमी औद्योगिक मांग की चिंताओं से प्रेरित था।
करेंसी मार्केट्स:
- U.S. dollar index 0.6% बढ़ा, प्रमुख मुद्राओं के बास्केट के मुकाबले यील्ड अंतर को दर्शाते हुए। उभरते बाजार की मुद्राएँ, जो पहले से ही पूंजी बहिर्वाह के कारण दबाव में थीं, अतिरिक्त अवमूल्यन दबाव का सामना कर रही हैं।
What’s Next
आने वाला ट्रेडिंग सप्ताह बाजार की लचीलापन का परीक्षण होगा। विश्लेषक तीन प्रमुख चर पर नज़र रख रहे हैं:
1. Fed नीति पथ – यदि Federal Reserve एक विराम या दुविश टोन का संकेत देता है, तो यील्ड कर्व फ्लैट हो सकता है, ग्रोथ स्टॉक्स को राहत देते हुए। इसके विपरीत, एक हॉकिश रुख 5% यील्ड स्तर को मजबूत करेगा और जोखिम‑ऑफ़ भावना को गहरा करेगा।
2. तेल सप्लाई डायनामिक्स – यदि OPEC+ उत्पादन बढ़ाने का संकेत देता है, तो क्रूड कीमतें घट सकती हैं, जिससे उपभोक्ता‑संवेदनशील सेक्टरों के मार्जिन बफर पुनःस्थापित होंगे।
3. एआई रेगुलेशन पर स्पष्टता – FTC या यूरोपीय आयोग से ठोस दिशानिर्देश या तो भय को कम कर सकते हैं (यदि वे सहनशील हों) या डिस्काउंट को तेज़ कर सकते हैं (यदि वे सख्त हों)। बाजार प्रतिभागी पहले से ही “रेगुलेशन प्रीमियम” को कीमत में शामिल कर रहे हैं, जो 5–10% तक बदल सकता है।
निवेशकों को एक विविधीकृत दृष्टिकोण अपनाना चाहिए: उच्च दरों से लाभान्वित होने वाले सेक्टरों (फाइनेंशियल्स, इंडस्ट्रीज़) की ओर झुकाव, डिफेंसिव स्टॉक्स में एक्सपोज़र बनाए रखना, और AI‑केंद्रित नामों में मापित पोज़िशन रखना—शायद ETFs के माध्यम से जो व्यापक टेक एक्सपोज़र प्रदान करते हैं बजाय संकेंद्रित दांव के।
Editorial Conclusion
मंगलवार का बाजार गिरावट एक यादृच्छिक झटका नहीं था; यह तीन संरचनात्मक शक्तियों के संगम का परिणाम था, जिनमें से प्रत्येक अपने आप में इक्विटी वैल्यूएशन को पुनः आकार दे सकता है। तेल का पुनरुत्थान निवेशकों को याद दिलाता है कि कमोडिटी चक्र अभी भी कई व्यवसायों के निचले रेखा को नियंत्रित करते हैं। 5% यील्ड माइलस्टोन ने टेक रैली को शक्ति देने वाले ऊँचे मल्टीपल्स पर वास्तविकता जाँच की। और आने वाला एआई रेगुलेशन ढांचा एक नया, टेक‑विशिष्ट जोखिम पेश करता है, जिसे पहले मूल्यांकन समीकरण से बाहर रखा गया था।
साथ मिलकर, उन्होंने बाजार के जोखिम कैलकुलेशन को रीसेट कर दिया, निवेशकों को अधिक सतर्क दृष्टिकोण की ओर धकेलते हुए। आने वाले कुछ हफ्ते यह स्पष्ट करेंगे कि यह पुनःसमायोजन अस्थायी सुधार है या मूल्य, स्थिरता और नियामक सतर्कता की ओर दीर्घकालिक बदलाव का आरम्भ। ऐसे वातावरण में जहाँ हेडलाइनें डेटा जितनी तेज़ी से बाजार को हिलाती हैं, कहानी से आगे रहना—प्रतिक्रिया देने के बजाय—सावध प्रतिभागियों के लिए अंतर पैदा करेगा।
Source & Credits: Hindustan Times | AI-Assisted Editorial
బ్రేకింగ్: US స్టాక్స్ పడిపోవడానికి 3 కారణాలు – ఆయిల్, 5% యీల్డ్స్, AI భయం
Key Takeaways
- Oil’s rebound – ఎనర్జీ ఖర్చులను పెంచి, చక్రాకార రంగాల్లో లాభ మార్జిన్లను ఒత్తిడికి గురిచేసింది.
- 10‑year yields over 5% – బ్యారింగ్ ఖర్చుల పెరుగుదలపై ఆందోళనలను మళ్లీ వెలుగులోకి తెచ్చి, రేట్‑సెన్సిటివ్ ఈక్విటీలను నెమ్మదించింది.
- AI‑regulation jitters – రిస్క్‑ఆఫ్ మూడ్ను పునరుద్ధరించి, హైప్ రాత్రిలోనే హెడ్విండ్గా మారవచ్చని ట్రేడర్లకు గుర్తుచేసింది.
కోర్ ఈవెంట్ (ఏమి జరిగింది)
మార్కెట్ ఫ్లాట్గా ఓపెన్ అయింది, కానీ మధ్య‑ఉదయం వరకు Dow Jones Industrial Average 250 పాయింట్లు పడిపోయింది, Nasdaq 2.1% తగ్గింది, S&P 500 మే ప్రారంభం నుండి అత్యంత చెడ్డ రోజు గడిపింది. మూడు శక్తులు ఒకేసారి కలిసాయి:
1. Oil’s rally – Brent crude 4.5% పెరిగింది, OPEC+ తీవ్ర సరఫరా దృష్టిని సూచించిన తర్వాత, US crude futures అదే దిశలో నడిచాయి. ఎనర్జీ స్టాక్స్కి లాభం వచ్చినప్పటికీ, మొత్తం సూచీకి ఇంధన ధరల పెరుగుదల వినియోగదారుల ఖర్చు మరియు కార్పొరేట్ ఆపరేటింగ్ ఖర్చులను పెంచే కారణంగా ఒత్తిడి వచ్చింది.
2. Treasury yields – 10‑year Treasury yield 5.02%కి చేరింది, 2007 తర్వాత మొదటిసారి 5% సరిహద్దును దాటింది. యీల్డ్లు పెరగడం అంటే భవిష్యత్ లాభాల కోసం డిస్కౌంట్ రేటు పెరగడం, ఇది టెక్నాలజీ, రియల్ ఎస్టేట్ వంటి వృద్ధి‑ఆధారిత స్టాక్స్లో విక్రయాలు పెంచింది.
3. AI‑related uncertainty – యూరోపియన్ Commission మరియు US Federal Trade Commission ఒక సంయుక్త ప్రకటనలో పెద్ద‑లాంగ్వేజ్‑మోడల్స్కు యాంటీ‑ట్రస్ట్ స్క్రూటనీ మరియు డేటా‑ప్రైవసీ నియమాలు వస్తున్నాయని సూచించారు. నియంత్రణలు బలపడే అవకాశమున్నందున AI బూమ్ అధిక‑విలువైనదని అనుమానాలు పునరుద్ధరించబడ్డాయి, ఫలితంగా AI‑కేంద్రీకృత స్టాక్స్ నుండి రొటేషన్ జరిగింది.
ఈ డ్రైవర్స్ను మరింత బలపరిచేలా, రోజు చివర్లో విడుదలైన Fed minutes లో అనేక పాలసీమేకర్లు తదుపరి సమావేశంలో 25 బేసిస్‑పాయింట్ రేట్ హైక్ను “సాధ్యమైన”గా భావిస్తున్నారని వెల్లడించారు. అధిక రేట్లు, ఇన్పుట్ ఖర్చుల పెరుగుదల, నియంత్రణ రిస్క్ కలిసి ఒక పరిపూర్ణ తుఫాను సృష్టించి, మార్కెట్ను నెగెటివ్ టెర్రిటరీకి లాగింది.
బిగ్గర్ పిక్చర్ (ఇది ఎందుకు ముఖ్యం)
ప్రతి క్యాటలిస్ట్ను వేరుగా పరిగణిస్తే కూడా, వాటి సమకాలికత మార్కెట్ ఆందోళనను విస్తరించింది. చరిత్రలో, ఆయిల్ స్పైక్స్ మరియు యీల్డ్ hikes అన్టీ‑సైక్లికల్ ఫోర్సెస్, ఇవి వినియోగదారుల నమ్మకాన్ని తగ్గించి, కార్పొరేట్ ఫైనాన్సింగ్ ఖర్చులను పెంచుతాయి. AI నియంత్రణను జోడించడం ఒక కొత్త, టెక్నాలజీ‑స్పెసిఫిక్ రిస్క్ను పరిచయం చేసింది, ఇది ఇప్పటివరకు మార్కెట్ ధరలో పరిగణించబడలేదు.
మాక్రో దృష్టిలో, 5% యీల్డ్ స్థాయి చిహ్నాత్మకంగా ఉంది. ఇది “రిస్క్‑ఫ్రీ” ఆస్తి రాబడి ఇప్పుడు అనేక హై‑గ్రోత్ స్టాక్స్ earnings yield తో సమానంగా మారి, ప్రీమియం వాల్యుయేషన్స్ను న్యాయపరచే స్ప్రెడ్ను తగ్గిస్తుంది. ఈ స్ప్రెడ్ సంకోచించినప్పుడు, ఇన్వెస్టర్లు స్వభావంగా ఎక్కువ రిస్క్ ప్రీమియంలను కోరుకుంటారు, ఫలితంగా యుటిలిటీస్, కన్స్యూమర్ Staples, ఇండస్ట్రియల్స్ వంటి విలువ‑ఆధారిత రంగాలకు మార్పు జరుగుతుంది.
AI నారేటివ్ అయితే మరింత సున్నితంగా ఉంది. గత 18 నెలలుగా ఈ రంగం మార్కెట్ ఆప్టిమిజాన్ని నడిపించింది, Nasdaq రికార్డ్ హైస్ తెచ్చింది. కానీ నియంత్రణ చర్చలు AI విస్తరణలో సిస్టమిక్ రిస్క్స్ (డేటా దుర్వినియోగం, మార్కెట్ మానిప్యులేషన్) ఉన్నాయని అవగాహనను పెంచుతున్నాయి. మార్కెట్ ప్రతిస్పందన “రిజ్రూలేటరీ డిస్కౌంట్” అనే భావనను ప్రారంభించింది, ఇది అన్ని ఎమర్జింగ్ టెక్ వాల్యుయేషన్ ఫ్రేమ్వర్క్ను పునర్నిర్మించవచ్చు.
మార్కెట్ & ఇండస్ట్రీ ఇంపాక్ట్ (ఇది విస్తృత ఎకోసిస్టమ్పై ఎలా ప్రభావితం చేస్తుంది)
Equities:
- Energy: ExxonMobil, Chevron లాంటివి తాత్కాలికంగా లాభం పొందినా, ఎయిర్లైన్స్, లాజిస్టిక్స్ కంపెనీలు మార్జిన్ ప్రెషర్ను ఎదుర్కొని, మిశ్రమ సెక్టార్ పర్ఫార్మెన్స్ తరలించింది.
- Technology: AI‑కేంద్రీకృత మెగాక్యాప్ స్టాక్స్ (Nvidia, Microsoft) 3%‑4% తగ్గిపోయాయి, 2022 క్రిప్టో కరెక్షన్ తరువాతి అత్యంత తీవ్రమైన డ్రాపు.
- Financials: బ్యాంక్స్ హైర్ రేట్స్ ద్వారా లాభం పొందినా, లోన్‑గ్రోత్ అనుమానాలు అధిక బోరోయింగ్ ఖర్చుల వల్ల తగ్గడంతో నెట్ ఎఫెక్ట్ స్పష్టంగా లేదు.
Fixed Income:
- Treasury యీల్డ్ వృద్ధి షార్ట్‑డ్యూరేషన్ బాండ్ ఫండ్స్లో ర్యాలీని సృష్టించింది, లాంగ్‑డ్యూరేషన్ హోల్డింగ్స్ ధరలు పడిపోయాయి. హై‑యీల్డ్ కార్పొరేట్ స్ప్రెడ్లు 15 బేసిస్ పాయింట్లు విస్తరించి, ఇన్వెస్టర్లు సేఫ్టీని కోరుతున్నారని చూపించింది.
Commodities:
- ఆయిల్ రెబల్స్ నేచురల్ గ్యాస్, పెట్రోకెమికల్స్ వంటి సంబంధిత కమోడిటీస్లో మోస్తరు పెరుగుదలకి దారితీసింది, కానీ మెటల్స్ ధరలు ఇండస్ట్రియల్ డిమాండ్ స్లో‑డౌన్ ఆందోళనల వల్ల పడిపోయి, మొత్తం కమోడిటీస్ ఇండెక్స్ ఫ్లాట్గా నిలిచింది.
Currency Markets:
- US Dollar Index ముఖ్యమైన కరెన్సీల బాస్కెట్కి ఎదురు 0.6% పెరిగింది, ఇది యీల్డ్ డిఫరెన్షియల్ అడ్వాంటేజ్ను ప్రతిబింబిస్తుంది. ఎమర్జింగ్‑మార్కెట్ కరెన్సీలు, ఇప్పటికే క్యాపిటల్ ఔట్ఫ్లోస్ ద్వారా ఒత్తిడిలో ఉన్నవారు, అదనపు డిప్రెషియేషన్ ప్రెషర్ను ఎదుర్కొంటున్నారు.
What’s Next
తదుపరి ట్రేడింగ్ వారం మార్కెట్ రెసిలియెన్స్ను పరీక్షించే లిట్మస్ టెస్ట్గా ఉంటుంది. అనలిస్టులు మూడు కీలక వేరియబుల్స్ను గమనిస్తున్నారు:
1. Fed policy trajectory – Fed పాజ్ సిగ్నల్ ఇస్తే లేదా దవిష్ టోన్ తరలిస్తే, యీల్డ్ కర్వ్ ఫ్లాటెన్ అవుతుంది, ఇది గ్రోత్ స్టాక్స్కు ఉపశమనం కలిగిస్తుంది. విరుద్ధంగా, హవ్కిష్ స్టాండ్ యీల్డ్ 5% స్థాయిని స్థిరపరచి, రిస్క్‑ఆఫ్ సెంటిమెంట్ను మరింత లోతుగా చేస్తుంది.
2. Oil supply dynamics – OPEC+ ఉత్పత్తి వృద్ధి సూచిస్తే, క్రూడ్ ప్రైస్లు శాంతించవచ్చు, ఇది వినియోగ‑సెన్సిటివ్ సెక్టార్స్కు మార్జిన్ బఫర్ను పునరుద్ధరించుతుంది.
3. Regulatory clarity on AI – FTC లేదా European Commission వైపు స్పష్టమైన గైడ్లైన్స్ వచ్చితే, అవి పర్మిసివ్ అయితే భయాలు తగ్గిపోతాయి, లేదా రిస్ట్రిక్టివ్ అయితే “రిజ్రూలేటరీ ప్రీమియమ్” 5‑10% వారికి మార్పు చెందవచ్చు.
ఇన్వెస్టర్లు డైవర్సిఫైడ్ అప్రోచ్ను పరిగణించాలి: హైర్ రేట్స్ నుంచి లాభపడే సెక్టార్స్ (ఫైనాన్షియల్స్, ఇండస్ట్రియల్స్) వైపు టిల్ట్, డిఫెన్సివ్ స్టాక్స్ ఎక్స్పోజర్ను నిలుపుకోవడం, AI‑కేంద్రీకృత నేమ్స్లో మితంగా పొజిషన్, బదులుగా ETFs ద్వారా విస్తృత టెక్ ఎక్స్పోజర్ను పొందడం.
Editorial Conclusion
మంగళవారం మార్కెట్ డ్రాప్ యాదృచ్ఛిక బ్లిప్ కాదు; ఇది మూడు స్ట్రక్చరల్ ఫోర్సెస్ యొక్క కలయిక, ఒక్కోటి స్వయంగా ఈక్విటీ వాల్యుయేషన్స్ను మార్చగలదు. ఆయిల్ రీబౌండ్ కమోడిటీ సైకిల్స్ ఇంకా బిజినెస్ల బాటమ్లైన్ను నిర్ణయిస్తాయని ఇన్వెస్టర్లకు గుర్తు చేసింది. 5% యీల్డ్ మైల్స్టోన్ టెక్ రాలీని నడిపించిన ఉన్నత మల్టిపుల్స్ను వాస్తవిక‑చెక్ కు గురిచేసింది. AI నియంత్రణ ఫ్రేమ్వర్క్ ప్రవేశం, ముందుగా ధర‑సమీకరణలో లేనిది, కొత్త టెక్‑స్పెసిఫిక్ రిస్క్ను ప్రవేశపెట్టింది.
ఈ మూడు అంశాలు కలిసి మార్కెట్ రిస్క్ కాల్క్యులస్ను రీసెట్ చేసి, ఇన్వెస్టర్లను మరింత జాగ్రత్త స్థితికి నెట్టాయి. వచ్చే కొన్ని వారాలు ఈ రీసెట్ తాత్కాలిక కరెక్షన్ నా, లేక విలువ, స్థిరత్వం, నియంత్రణ ప్రూడెన్స్ వైపు దీర్ఘ‑కాలిక షిఫ్ట్ అవుతుందా అనే విషయాన్ని స్పష్టంగా చూపిస్తాయి. శీర్షికలు మార్కెట్లను డేటా లాగా వేగంగా కదిలించేటప్పుడు, కథనాన్ని ముందుగా అర్థం చేసుకోవడం, ప్రతిస్పందించడానికి కాక, ముందుగా ముందుకు వెళ్లడానికి సావీ చతురత కలిగిన పాల్గొనేవారికి తేడా ఉంటుంది.
Source & Credits: Hindustan Times | AI-Assisted Editorial