
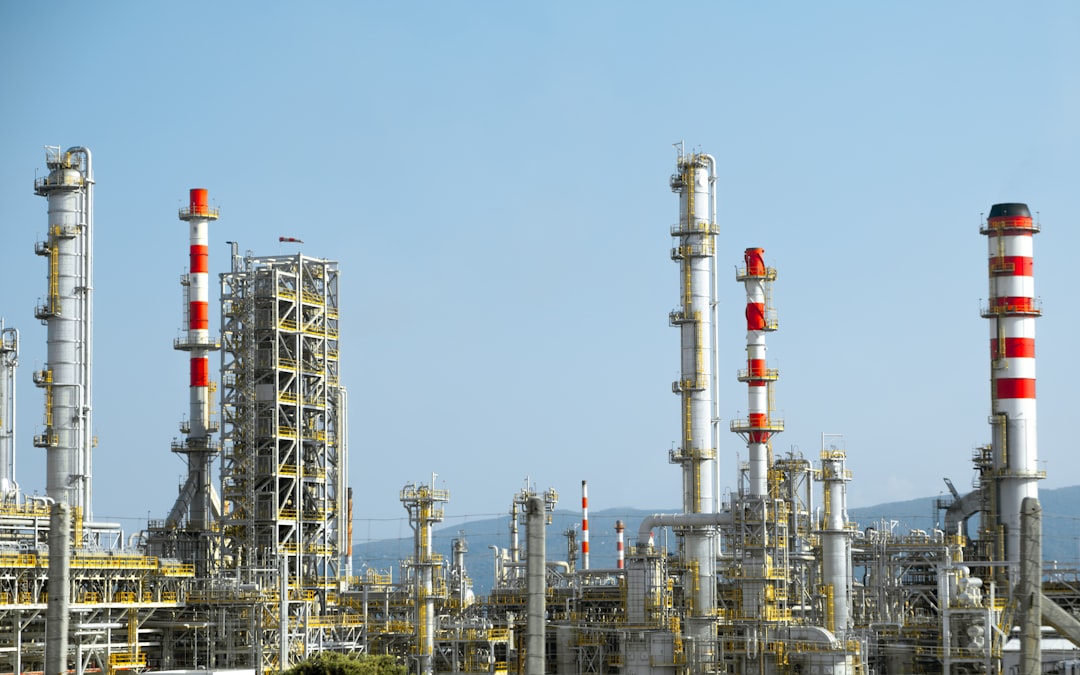
Breaking: 3 UK Plants Shut Down Over Soaring Gas Costs
The United Kingdom has just lost three major chemical plants, all forced to close because natural‑gas prices have exploded to roughly twelve times the level paid by their U.S. counterparts. Ineos, the owner of the facilities, says the runaway fuel bill made any further production a fiscal black hole.
Key Takeaways
- Gas price disparity: UK natural‑gas costs are now about 12 × higher than in the United States, eroding the profit margin of energy‑intensive manufacturers.
- Immediate fallout: The three Ineos sites—two ethylene crackers and a specialty‑chemicals complex—have halted output, trimming thousands of jobs and curtailing the supply of plastics, solvents and other petro‑products.
- Strategic warning: The closures underscore Europe’s vulnerability to energy‑price volatility and could accelerate a shift toward on‑shore renewables, hydrogen, or a relocation of carbon‑intensive industries to lower‑cost regions.
The Core Event (What Happened)
On Thursday, Ineos announced the abrupt suspension of operations at three of its UK facilities: the Grangemouth ethylene cracker in Scotland, the Teesside polymer plant in North Yorkshire, and a specialty‑chemicals hub near Runcorn. The company cited “unsustainable natural‑gas costs” as the sole driver. Internal cost models showed that, at current spot prices, the gas component of each tonne of product had risen from roughly £30 in early 2023 to more than £350 by mid‑2024.
Unlike many European peers that can tap long‑term contracts or government‑backed price caps, Ineos relies heavily on market‑linked gas purchases. The firm warned that without a rapid price correction, the plants would bleed cash faster than any feasible turnaround could offset. Consequently, production lines were idled, maintenance crews were stood down, and a workforce of about 2,800 employees faced immediate uncertainty.
The Bigger Picture (Why It Matters)
The shutdown is not an isolated accounting glitch; it is a symptom of a structural imbalance in Europe’s energy market. Since the 2022‑23 winter, the continent has been wrestling with constrained gas pipelines, a sluggish transition from Russian imports, and a lag in domestic renewable capacity. The result is a “price premium” that now exceeds the historical average by a factor of ten.
From an analytical standpoint, the incident reveals two intertwined dynamics:
1. Competitiveness Gap – When a core input like gas diverges so sharply across borders, manufacturers face a binary choice: absorb the cost, pass it to customers, or relocate. The latter option threatens the UK’s long‑standing claim as a hub for high‑value chemicals, a sector that historically contributed over £15 bn to GDP.
2. Policy Vacuum – While the EU has rolled out the “Fit for 55” package and the UK’s own net‑zero roadmap, neither provides immediate relief for industries caught in a price storm. The lack of a targeted gas‑price stabilization mechanism leaves firms exposed to market swings, prompting a wave of “energy‑risk” assessments that could reshape capital allocation for years.
Market & Industry Impact (How It Affects the Broader Ecosystem)
The ripple effects are already being felt across the supply chain:
- Downstream manufacturers that rely on ethylene and its derivatives—packaging firms, automotive parts makers, and consumer‑goods producers—will confront tighter inventories and higher input costs. Early indicators suggest a 4‑6 % uptick in polymer prices across Europe.
- Employment: Ineos’ statement confirmed that up to 1,200 workers will be placed on temporary lay‑off, with a further 600 facing potential redundancy. Local economies, already strained by post‑Brexit trade adjustments, now have to absorb a sudden labor shock.
- Investment climate: Venture capital and private‑equity funds that have been eyeing UK chemical assets may pause due diligence, fearing hidden energy liabilities. Conversely, investors in North American facilities—where gas remains comparatively cheap—could see a surge in interest, accelerating a capital flow eastward.
- Energy‑policy debate: The episode is likely to amplify calls for a UK “Industrial Gas Cushion,” a scheme modeled on Germany’s “Energiepreispauschale,” which would offer short‑term subsidies to high‑energy users during price spikes. Politicians across the spectrum are already citing the closures as evidence that current energy policy is inadequate.
What’s Next
The immediate horizon is dominated by three possible trajectories:
1. Negotiated price relief – Ineos is reportedly in talks with the Department for Business and Trade to explore a temporary gas‑price hedge, possibly leveraging the UK’s strategic gas reserves. A modest discount could make the plants viable for another 12‑18 months while longer‑term solutions are crafted.
2. Technology pivot – The company has hinted at accelerating its “green‑hydrogen” pilot at Grangemouth, aiming to replace a portion of natural‑gas feedstock with low‑carbon alternatives. If successful, this could serve as a blueprint for other European sites grappling with similar cost pressures.
3. Strategic relocation – In the worst‑case scenario, Ineos may consider moving high‑energy processes to its U.S. complexes, where gas prices sit near $2‑3 per MMBtu. Such a shift would entail significant capital outlay but could safeguard margins and preserve jobs in the longer term.
Stakeholders—from labor unions to export councils—will be watching the next 30 days closely. The outcome will likely set a precedent for how Europe’s heavy industry navigates the twin challenges of energy security and climate ambition.
Editorial Conclusion
The abrupt silencing of three UK chemical plants is more than a headline about soaring gas bills; it is a stark illustration of how energy economics can rewrite the competitive map of an entire sector. When the cost of a single input balloons to twelve times the trans‑Atlantic norm, the calculus of location, investment, and sustainability shifts overnight. Policymakers now face a stark choice: intervene with targeted, time‑bound relief to preserve a strategic industrial base, or allow market forces to drive a re‑allocation of production to regions with cheaper energy. The decision will reverberate beyond the UK’s borders, influencing the future shape of Europe’s petrochemical landscape and its ability to meet both economic and climate objectives.
Source & Credits: BBC Business | AI-Assisted Editorial
ब्रेकिंग: 3 UK प्लांट्स बंद हुए तेज़ गैस लागत के कारण
यूनाइटेड किंगडम ने अभी-अभी तीन प्रमुख रासायनिक प्लांट्स खो दिए हैं, जो सभी प्राकृतिक‑गैस की कीमतों के लगभग बारह गुना बढ़ जाने के कारण बंद करना पड़ा। इन सुविधाओं के मालिक Ineos का कहना है कि बढ़ती हुई ईंधन लागत ने उत्पादन को वित्तीय रूप से अस्थिर बना दिया।
मुख्य बिंदु
- गैस मूल्य अंतर: UK में प्राकृतिक‑गैस की लागत अब United States की तुलना में लगभग 12 गुना अधिक है, जिससे ऊर्जा‑गहन निर्माताओं की लाभ मार्जिन घट रही है।
- तत्काल प्रभाव: Ineos के दो एथिलीन क्रैकर और एक विशेष‑रसायन संयंत्र का उत्पादन रुक गया है, जिससे हजारों नौकरियों पर असर पड़ेगा और प्लास्टिक, सॉल्वेंट तथा अन्य पेट्रो‑उत्पादों की आपूर्ति घटेगी।
- रणनीतिक चेतावनी: यह बंद होना यूरोप की ऊर्जा‑कीमत अस्थिरता के प्रति संवेदनशीलता को उजागर करता है और ऑन‑शोर नवीकरणीय ऊर्जा, हाइड्रोजन या कम लागत वाले क्षेत्रों में कार्बन‑गहन उद्योगों के स्थानांतरण को तेज़ कर सकता है।
मुख्य घटना (क्या हुआ)
गुरुवार को Ineos ने अपने तीन UK सुविधाओं – स्कॉटलैंड में Grangemouth एथिलीन क्रैकर, नॉर्थ यॉर्कशायर में Teesside पॉलिमर प्लांट, तथा Runcorn के निकट स्थित एक विशेष‑रसायन केंद्र – के संचालन को अचानक रोकने की घोषणा की। कंपनी ने “असहनीय प्राकृतिक‑गैस लागत” को एकमात्र कारण बताया। आंतरिक लागत मॉडल से पता चलता है कि वर्तमान स्पॉट कीमतों पर प्रत्येक टन उत्पाद में गैस की लागत 2023 की शुरुआत में लगभग £30 से बढ़कर मध्य‑2024 में £350 से अधिक हो गई है।
अनेक यूरोपीय प्रतिस्पर्धियों के विपरीत, जो दीर्घकालिक अनुबंध या सरकारी मूल्य‑कैप से लाभ उठा सकते हैं, Ineos मुख्यतः बाजार‑संबंधित गैस खरीद पर निर्भर है। कंपनी ने चेतावनी दी कि कीमत में शीघ्र सुधार न होने पर प्लांट्स नकद को ऐसी दर से खोते रहेंगे जिसे कोई भी सुधारात्मक उपाय पूरी तरह से पाट नहीं सकता। परिणामस्वरूप उत्पादन लाइनों को बंद किया गया, रखरखाव दल को स्थगित किया गया, और लगभग 2 800 कर्मचारियों को तत्काल अनिश्चितता का सामना करना पड़ा।
वृहद् परिप्रेक्ष्य (क्यों महत्वपूर्ण है)
यह बंद होना कोई अलग‑अलग लेखा‑जोखा नहीं, बल्कि यूरोप के ऊर्जा‑बाजार में संरचनात्मक असंतुलन का लक्षण है। 2022‑23 की सर्दियों से महाद्वीप गैस पाइपलाइन की कमी, रूसी आयात से धीमी बदलाव, और घरेलू नवीकरणीय क्षमता की कमी से जूझ रहा है। परिणामस्वरूप “मूल्य‑प्रीमियम” अब ऐतिहासिक औसत से दस गुना अधिक हो गया है।
विश्लेषणात्मक दृष्टिकोण से यह घटना दो आपस में जुड़ी गतिशीलताएँ उजागर करती है:
1. प्रतिस्पर्धात्मक अंतर – जब गैस जैसी मूलभूत इनपुट सीमा‑पार इतना अलग हो, तो निर्माताओं के पास केवल तीन विकल्प बचते हैं: लागत को आत्मसात करना, ग्राहक पर बोझ डालना, या स्थान बदलना। बाद वाला विकल्प UK की उच्च‑मूल्य रासायनिक केंद्र के रूप में दीर्घकालिक स्थिति को खतरे में डालता है, जो ऐतिहासिक रूप से GDP में £15 बिलियन से अधिक योगदान देता आया है।
2. नीति शून्य – जबकि EU ने “Fit for 55” पैकेज और UK ने अपना नेट‑ज़ीरो रोडमैप जारी किया है, दोनों ही तत्काल ऊर्जा‑कीमत संकट से निपटने के लिए कोई त्वरित राहत नहीं प्रदान करते। लक्षित गैस‑कीमत स्थिरीकरण तंत्र की कमी कंपनियों को बाजार‑उछाल के प्रति संवेदनशील बनाती है, जिससे “ऊर्जा‑जोखिम” मूल्यांकन की लहर चल सकती है और कई वर्षों तक पूँजी आवंटन को पुनः आकार दे सकती है।
बाजार और उद्योग प्रभाव (यह व्यापक पारिस्थितिकी तंत्र को कैसे प्रभावित करता है)
आपूर्ति श्रृंखला में पहले ही लहरें महसूस की जा रही हैं:
- डाउनस्ट्रीम निर्माताओं पर असर – एथिलीन और उसके डेरिवेटिव पर निर्भर पैकेजिंग कंपनियां, ऑटो पार्ट्स निर्माता, और उपभोक्ता‑सामान उत्पादकों को घटती इन्वेंट्री और बढ़ती इनपुट लागत का सामना करना पड़ेगा। प्रारंभिक संकेत दर्शाते हैं कि यूरोप में पॉलिमर कीमतें 4‑6 % बढ़ सकती हैं।
- रोज़गार – Ineos ने पुष्टि की कि अधिकतम 1 200 कर्मचारियों को अस्थायी अवकाश पर रखा जाएगा, जबकि अतिरिक्त 600 कर्मचारियों को संभावित छंटनी का सामना करना पड़ सकता है। पोस्ट‑Brexit व्यापार समायोजन से पहले से ही दबाव में रहे स्थानीय अर्थव्यवस्थाओं को अब अचानक श्रम शॉक को अवशोषित करना पड़ेगा।
- निवेश माहौल – UK के रासायनिक संपत्तियों में रुचि रखने वाले वेंचर कैपिटल और प्राइवेट‑इक्विटी फंड संभावित ऊर्जा‑दायित्वों से डर कर ड्यू डिलिजेंस को रोक सकते हैं। इसके विपरीत, North America की सुविधाओं में निवेशकों की रुचि बढ़ सकती है, जहाँ गैस तुलनात्मक रूप से सस्ती है, जिससे पूँजी प्रवाह पूर्व दिशा में बदल सकता है।
- ऊर्जा‑नीति चर्चा – यह घटना UK में “Industrial Gas Cushion” की मांग को तीव्र कर सकती है, जो जर्मनी के “Energiepreispauschale” मॉडल पर आधारित एक अल्पकालिक सब्सिडी योजना होगी, जिसका उद्देश्य उच्च‑ऊर्जा उपयोगकर्ताओं को कीमत‑उछाल के दौरान समर्थन देना है। विभिन्न राजनीतिक वर्गों के नेता इस बंद को वर्तमान ऊर्जा नीति की अपर्याप्तता का प्रमाण मान रहे हैं।
आगे क्या है
आगामी दिनों में तीन संभावित दिशा‑निर्देश प्रमुख रूप से उभरते दिख रहे हैं:
1. कीमत राहत के लिए बातचीत – रिपोर्टों के अनुसार Ineos Department for Business and Trade के साथ अस्थायी गैस‑कीमत हेज पर चर्चा कर रहा है, संभवतः UK के रणनीतिक गैस भंडार का उपयोग करके। एक मामूली छूट प्लांट्स को अगले 12‑18 महीनों तक फिर से चालू रखने में मदद कर सकती है, जबकि दीर्घकालिक समाधान तैयार किए जा रहे हैं।
2. तकनीकी बदलाव – कंपनी ने Grangemouth में अपने “ग्रीन‑हाइड्रोजन” पायलट को तेज़ करने का संकेत दिया है, जिससे प्राकृतिक‑गैस के कुछ हिस्से को कम‑कार्बन विकल्पों से बदलने का लक्ष्य है। सफल होने पर यह समान लागत‑दबाव का सामना कर रहे अन्य यूरोपीय साइटों के लिए मॉडल बन सकता है।
3. रणनीतिक स्थानांतरण – सबसे बुरे परिदृश्य में Ineos अपने उच्च‑ऊर्जा प्रक्रियाओं को US सुविधाओं में स्थानांतरित करने पर विचार कर सकता है, जहाँ गैस की कीमत $2‑3 per MMBtu के आसपास है। ऐसी परिवर्तन में बड़ी पूँजी निवेश की आवश्यकता होगी, परन्तु मार्जिन की सुरक्षा और दीर्घकालिक रोजगार संरक्षण के लिहाज़ से लाभदायक हो सकता है।
अगले 30 दिनों में श्रमिक संघों से लेकर निर्यात परिषदों तक सभी पक्ष बारीकी से निगरानी करेंगे। परिणाम यूरोप की भारी‑उद्योग को ऊर्जा‑सुरक्षा और जलवायु‑महत्वाकांक्षा के दोहरी चुनौतियों से निपटने के तरीके के लिए एक मिसाल स्थापित करेगा।
सम्पादकीय निष्कर्ष
तीन UK रासायनिक प्लांट्स का अचानक बंद होना केवल गैस बिलों के उछाल की खबर नहीं, बल्कि यह दर्शाता है कि ऊर्जा‑अर्थशास्त्र कैसे पूरे क्षेत्र की प्रतिस्पर्धात्मक मानचित्र को पुनः लिख सकता है। जब एक ही इनपुट की कीमत ट्रांस‑अटलांटिक औसत से बारह गुना तक बढ़ जाती है, तो स्थान, निवेश और स्थिरता का समीकरण रातोंरात बदल जाता है। नीति निर्माताओं को अब एक स्पष्ट विकल्प का सामना करना पड़ेगा: लक्ष्य‑निर्धारित, समय‑सीमित राहत प्रदान करके रणनीतिक औद्योगिक आधार को संरक्षित करना, या बाजार‑बलों को उत्पादन को कम‑ऊर्जा‑कीमत वाले क्षेत्रों की ओर पुनः वितरित होने देना। यह निर्णय UK की सीमाओं से परे प्रभाव डालेगा, यूरोप के पेट्रो‑केमिकल परिदृश्य और आर्थिक‑पर्यावरणीय लक्ष्यों की प्राप्ति को आकार देगा।
Source & Credits: BBC Business | AI-Assisted Editorial
వేగంగా పెరుగుతున్న వాయు ఖర్చుల కారణంగా 3 యుకే ప్లాంట్లు మూసివేయబడ్డాయి
యునైటెడ్ కింగ్డమ్ ఇటీవల మూడు పెద్ద రసాయన ప్లాంట్లను కోల్పోయింది, ఇవన్నీ సహజ వాయు ధరలు యుఎస్ సహచరుల కంటే సుమారు పన్నెండు రెట్లు పెరగడంతో మూసివేయబడ్డాయి. Ineos, ఆ సదుపాయాల యజమాని, వాయు ఖర్చు నియంత్రించలేని స్థాయిలో పెరగడం వల్ల మరింత ఉత్పత్తి చేయడం ఆర్థికంగా అసాధ్యమని పేర్కొంది.
ప్రధాన విషయాలు
- వాయు ధర అసమానత: యుకే సహజ వాయు ఖర్చులు ఇప్పుడు యునైటెడ్ స్టేట్స్ కంటే సుమారు 12 × ఎక్కువగా ఉన్నాయి, ఇది శక్తి-ఆధారిత తయారీదారుల లాభ మార్జిన్ను తగ్గిస్తోంది.
- తక్షణ ప్రభావం: మూడు Ineos సైట్లు—రెండు ఎథిలిన్ క్రాకర్లు మరియు ఒక ప్రత్యేక రసాయన కేంద్రం—ఉత్పత్తిని నిలిపివేశాయి, వేలాది ఉద్యోగాలను కోల్పోయి ప్లాస్టిక్స్, సాల్వెంట్లు మరియు ఇతర పెట్రో-ఉత్పత్తుల సరఫరాను తగ్గించాయి.
- వ్యూహాత్మక హెచ్చరిక: మూసివేతలు యూరోప్ యొక్క శక్తి ధర మార్పులకు గురి అయ్యే సున్నితత్వాన్ని హైలైట్ చేస్తూ, ఆన్‑షోర్ పునరుత్పత్తి శక్తి, హైడ్రోజన్, లేదా కార్బన్-ఇంటెన్సివ్ పరిశ్రమలను తక్కువ ఖర్చు ప్రాంతాలకు తరలించడాన్ని వేగవంతం చేయవచ్చు.
The Core Event (What Happened)
గురువారం, Ineos తన యుకే సదుపాయాలలో మూడు వద్ద కార్యకలాపాలను అకస్మాత్తుగా నిలిపివేయడాన్ని ప్రకటించింది: స్కాట్లాండ్లోని Grangemouth ఎథిలిన్ క్రాకర్, నార్త్ యార్క్షైర్లోని Teesside పాలిమర్ ప్లాంట్, మరియు Runcorn సమీపంలోని ఒక ప్రత్యేక రసాయన హబ్. కంపెనీ “అస్థిర సహజ వాయు ఖర్చులు” మాత్రమే కారణంగా పేర్కొంది. అంతర్గత ఖర్చు మోడల్స్ చూపించాయి, ప్రస్తుత స్పాట్ ధరల వద్ద, ప్రతి టన్ను ఉత్పత్తి వాయు భాగం 2023 ప్రారంభంలో సుమారు £30 నుండి 2024 మధ్యలో £350 పైగా పెరిగింది.
చాలా యూరోపియన్ సహచరులు దీర్ఘకాలిక ఒప్పందాలు లేదా ప్రభుత్వ మద్దతు ధర పరిమితులు పొందగలిగినప్పటికీ, Ineos మార్కెట్-లింక్డ్ వాయు కొనుగోళ్లపై ఆధారపడుతుంది. సంస్థ వేగవంతమైన ధర సవరణ లేకుండా, ప్లాంట్లు సాధ్యమైన తిరిగి ప్రారంభాన్ని మించి వేగంగా నగదు కోల్పోతాయని హెచ్చరించింది. అందువల్ల, ఉత్పత్తి లైన్లు నిలిపివేయబడ్డాయి, నిర్వహణ బృందాలు నిలిపివేయబడ్డాయి, మరియు సుమారు 2,800 ఉద్యోగులు తక్షణ అనిశ్చితి ఎదుర్కొన్నారు.
The Bigger Picture (Why It Matters)
మూసివేత ఒక ఒంటరి లెక్కల పొరపాటు కాదు; ఇది యూరోప్ శక్తి మార్కెట్లో నిర్మాణాత్మక అసమతుల్యాన్ని సూచిస్తోంది. 2022‑23 శీతాకాలం నుండి, ఖండం పరిమిత వాయు పైప్లైన్లు, రష్యా దిగుమతుల నుండి నెమ్మదిగా మార్పు, మరియు దేశీయ పునరుత్పత్తి సామర్థ్యాల్లో ఆలస్యం వంటి సమస్యలతో పోరాడుతోంది. ఫలితంగా “ధర ప్రీమియం” చారిత్రక సగటు కంటే పదింతలు అధిగమించింది.
విశ్లేషణాత్మకంగా, ఈ సంఘటన రెండు పరస్పర సంబంధిత డైనమిక్స్ను చూపుతుంది:
1. పోటీతత్వ వ్యత్యాసం – వాయు వంటి ముఖ్య ఇన్పుట్ సరిహద్దుల మధ్య అంతరంగా మారినప్పుడు, తయారీదారులు ఖర్చును అంగీకరించాలి, వినియోగదారులకు బదిలీ చేయాలి, లేదా తరలించాలి అనే ద్వి-ఎంపికను ఎదుర్కొంటారు. తరువాతి ఎంపిక యుకేను అధిక విలువ రసాయనాల హబ్గా ఉన్న దీర్ఘకాలిక స్థానాన్ని బెదిరిస్తోంది, ఇది చరిత్రాత్మకంగా GDPకి £15 బిలియన్ పైగా సహకరించింది.
2. విధాన శూన్యత – EU “Fit for 55” ప్యాకేజీ మరియు యుకే స్వంత నెట్‑జీరో రోడ్మ్యాప్ ఉన్నప్పటికీ, ధర తుఫానులో చిక్కుకున్న పరిశ్రమలకు తక్షణ ఉపశమనం ఇవ్వడంలో విఫలమయ్యాయి. లక్ష్యిత వాయు ధర స్థిరీకరణ యంత్రాంగం లేకపోవడం, మార్కెట్ మార్పులకు కంపెనీలను గురి చేస్తూ, సంవత్సరాల పాటు మూలధన కేటాయింపును పునర్నిర్మించగల “ఎనర్జీ‑రిస్క్” అంచనాల తరంగాన్ని ప్రేరేపిస్తోంది.
Market & Industry Impact (How It Affects the Broader Ecosystem)
ఈ ప్రభావాలు ఇప్పటికే సరఫరా శృంఖలలో అనుభూతి చెందుతున్నాయి:
- డౌన్స్ట్రీమ్ తయారీదారులు ఎథిలిన్ మరియు దాని డెరివేటివ్లపై ఆధారపడిన ప్యాకేజింగ్ సంస్థలు, ఆటోమోటివ్ భాగాల తయారీదారులు, వినియోగదారుల వస్తువుల ఉత్పత్తిదారులు తక్కువ నిల్వలు మరియు పెరిగిన ఇన్పుట్ ఖర్చులతో ఎదుర్కొంటారు. ప్రారంభ సూచనలు యూరోప్లో పాలిమర్ ధరలు 4‑6 % పెరగవచ్చని చూపిస్తున్నాయి.
- ఉద్యోగం: Ineos ప్రకటన ప్రకారం, 1,200 కార్మికులు తాత్కాలిక లేఆఫ్కు గురవుతారు, ఇంకా 600 మంది పునర్వినియోగానికి గురయ్యే అవకాశం ఉంది. బ్రెగ్జిట్ తర్వాత వాణిజ్య సర్దుబాట్లతో ఇప్పటికే ఒత్తిడిలో ఉన్న స్థానిక ఆర్థిక వ్యవస్థలు ఆకస్మిక కార్మిక షాక్ను భరించాలి.
- నివేశ వాతావరణం: యుకే రసాయన ఆస్తులను లక్ష్యంగా పెట్టుకున్న వెంచర్ క్యాపిటల్ మరియు ప్రైవేట్ ఎక్విటీ ఫండ్లు, గోప్యమైన శక్తి బాధ్యతల భయంతో, డ్యూ డిలిజెన్స్ను నిలిపివేయవచ్చు. అదే సమయంలో, యుఎస్ సదుపాయాల్లో పెట్టుబడిదారులు—ఇక్కడ వాయు ఇంకా తక్కువ ఖర్చుతో ఉంది—ఎగుమతి ఆసక్తి పెరగవచ్చు, మూలధన ప్రవాహాన్ని తూర్పు దిశగా వేగవంతం చేస్తుంది.
- శక్తి విధాన చర్చ: ఈ సంఘటన యుకే “ఇండస్ట్రియల్ గ్యాస్ కుషన్” కోసం పిలుపును పెంచుతుంది, ఇది జర్మనీ యొక్క “Energiepreispauschale” మాదిరిగా రూపొందించబడింది, ధర స్పైక్స్ సమయంలో అధిక శక్తి వినియోగదారులకు తాత్కాలిక సబ్సిడీలు అందిస్తుంది. రాజకీయ నాయకులు అన్ని వర్గాల్లో ఇప్పటికే మూసివేతలను ప్రస్తుత శక్తి విధానం సరిపోలకపోవడాన్ని సాక్ష్యంగా పేర్కొంటున్నారు.
What’s Next
తక్షణ కాలంలో మూడు సాధ్యమైన మార్గాలు ఉన్నాయి:
1. చర్చించిన ధర ఉపశమనం – Ineos వ్యాపార మరియు వాణిజ్య శాఖతో తాత్కాలిక వాయు ధర హెడ్జ్ గురించి చర్చలు జరుపుతోంది, యుకే వ్యూహాత్మక వాయు నిల్వలను ఉపయోగించుకోవచ్చు. చిన్న తగ్గింపు ప్లాంట్లను మరో 12‑18 నెలల పాటు సాధ్యంగా చేస్తుంది, దీర్ఘకాలిక పరిష్కారాలు రూపొందించబడే వరకు.
2. సాంకేతిక మార్పు – సంస్థ Grangemouth వద్ద “గ్రీన్‑హైడ్రోజన్” పైలట్ను వేగవంతం చేయాలని సూచించింది, సహజ వాయు ఫీడ్స్టాక్లో కొంత భాగాన్ని తక్కువ కార్బన్ ప్రత్యామ్నాయాలతో భర్తీ చేయాలని లక్ష్యంగా పెట్టుకుంది. విజయవంతమైతే, ఇది ఇలాంటి ఖర్చు ఒత్తిళ్లను ఎదుర్కొంటున్న ఇతర యూరోపియన్ సైట్లకు నమూనాగా నిలుస్తుంది.
3. వ్యూహాత్మక తరలింపు – అత్యంత చెడు సందర్భంలో, Ineos అధిక శక్తి ప్రక్రియలను యుఎస్ సదుపాయాలకు తరలించడాన్ని పరిగణించవచ్చు, అక్కడ వాయు ధరలు $2‑3/MMBtu వద్ద ఉన్నాయి. ఈ మార్పు ముఖ్యమైన మూలధన పెట్టుబడిని అవసరం చేస్తుంది కానీ దీర్ఘకాలంలో మార్జిన్లను రక్షించి ఉద్యోగాలను నిలుపుకోవచ్చు.
పరిశ్రమ భాగస్వాములు—పని సంఘాలు నుండి ఎగుమతి మండళ్లు వరకు—తదుపరి 30 రోజులలో సన్నిహితంగా గమనిస్తారు. ఫలితం యూరోప్ భారీకార్య పరిశ్రమలు శక్తి భద్రత మరియు వాతావరణ లక్ష్యాలను ఎదుర్కొనే విధానానికి ముందస్తు ఉదాహరణను ఏర్పరుస్తుంది.
సంపాదకుడి ముగింపు
మూడు యుకే రసాయన ప్లాంట్ల అకస్మాత్తు మూసివేత వాయు బిల్లుల పెరుగుదల గురించి ఒక శీర్షిక కాదు; ఇది శక్తి ఆర్థిక శాస్త్రం ఒకే ఇన్పుట్ ధరను పన్నెండు రెట్లు పెంచినప్పుడు, మొత్తం రంగం పోటీ మ్యాప్ను ఎలా పునర్నిర్మించగలదో స్పష్టంగా చూపిస్తుంది. ఒకే ఇన్పుట్ ఖర్చు పశ్చిమ అట్లాంటిక్ ప్రమాణానికి పన్నెండు రెట్లు పెరిగినప్పుడు, స్థలం, పెట్టుబడి, మరియు స్థిరత్వం గణనలలో రాత్రికి రాత్రే మార్పు జరుగుతుంది. విధాన నిర్ణేతలు ఇప్పుడు లక్ష్యిత, కాల పరిమిత ఉపశమనంతో వ్యూహాత్మక పారిశ్రామిక స్థావరాన్ని సంరక్షించాలా, లేక మార్కెట్ శక్తులు చౌకైన శక్తి ప్రాంతాలకు ఉత్పత్తి పునర్విభజనను నడిపించాలా అనే నిర్ణయం ఎదుర్కొంటున్నారు. నిర్ణయం యుకే సరిహద్దులను మించి ప్రతిధ్వనిస్తూ, యూరోప్ పెట్రోకెమికల్ ల్యాండ్స్కేప్ భవిష్యత్తును మరియు ఆర్థిక, వాతావరణ లక్ష్యాలను చేరుకోవడాన్ని ప్రభావితం చేస్తుంది.
Source & Credits: BBC Business | AI-Assisted Editorial